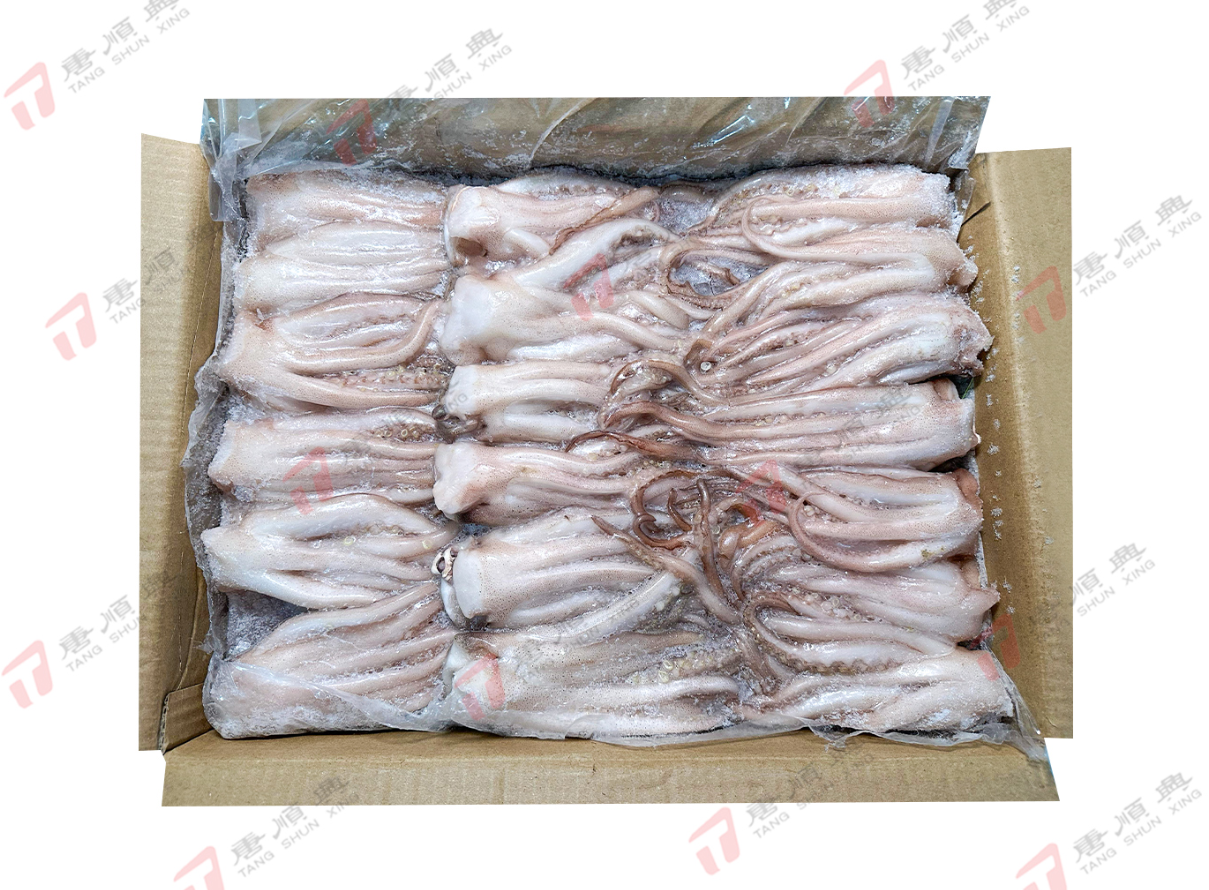
採購急凍海鮮時,包裝標示的重量未必等於解凍後可用的海鮮淨重。部分產品表面會覆蓋一層薄冰,稱為包冰(Glazing),作用是減少海鮮與空氣接觸,降低冷凍乾耗及氧化風險。對餐廳、酒樓及食品加工商而言,急凍海鮮批發的成本評估不能只看每箱售價,還要了解包冰比例、解凍流失及實際可用重量。唐順興設有進口凍肉及海產類產品系列,商戶可按菜式用途及採購規格,進一步核對貨品資料。
包冰率是甚麼?點解會影響採購成本?
包冰是指在急凍海鮮表面形成一層冰衣,協助減少儲存期間的水分流失。包冰本身並不代表產品品質有問題,關鍵在於比例是否清晰、標示是否準確,以及產品的計重方式有沒有交代明白。不同海鮮的形態、加工方法和包裝要求各異,包冰比例亦可能有所不同。
採購人員應先分清楚總重量、海鮮淨重及包冰重量。總重量可能包括海鮮和表面冰衣,而淨重的定義則要以產品標籤、供應合約及適用的標示規定為準。若只以外箱重量除以售價計算,便可能高估實際可用食材的數量。
比較供應商報價時,最好確認價格是按包裝總重還是指定淨重計算,並索取相關產品規格。對需要大量使用海鮮的餐飲商戶而言,理解急凍海鮮批發貨品的計重方式,可以令不同供應商之間的報價比較更有意義。
點樣計算包冰比例與海鮮實際淨重?
計算包冰率時,首先要確認所採用的定義。有些規格以冰衣重量佔解凍前總重量的比例表示,亦有供應資料以其他方式呈現,因此採購時應先核對標籤或技術文件,避免將不同定義的數字直接比較。
若已知解凍前產品總重量及去除冰衣後的海鮮重量,可以用以下方法計算:
包冰率(%)=(解凍前總重量-去冰後海鮮重量)÷ 解凍前總重量 × 100%
例如,一包急凍海鮮解凍前重 1,000 克,按指定方法去除冰衣後,海鮮重 850 克,兩者相差 150 克。按上述計算方式,包冰率便是 15%。這個數字只反映該次測試結果,並不代表同一產品的所有批次都必然相同。
若商戶想評估實際食材成本,還應計算每公斤可用海鮮的成本。假設一包產品售價為 60 元,去冰後可用重量為 0.85 公斤,實際每公斤成本約為 70.59 元。這個數字比單純以每公斤總重計算,更能反映採購成本,但仍未包括烹調過程中的其他損耗。
測試時應採用一致的方法,包括樣本重量、解凍條件、去冰方式及瀝水時間。若每次操作不同,所得結果便難以公平比較。商戶亦可抽查不同批次,了解包冰比例是否穩定,並保留測試紀錄以便與供應商核對。
收貨驗貨與成本管理有甚麼實用方法?
收貨時,採購人員可先核對產品名稱、產地、批次、標籤重量及保存期限,再抽查包裝是否完整、冰衣有否明顯異常,以及貨品是否維持適當冷凍狀態。若實測重量與標示或合約規格出現明顯差異,應保存包裝、磅重紀錄及批次資料,並按供應商的驗收程序跟進。
測試包冰率時亦要注意食品安全。海鮮應按照適當程序解凍及處理,不宜長時間置於室溫;完成測試後,亦應按相關食品安全要求處置樣本。若產品規格沒有清楚交代去冰方法,採購人員應先向供應商確認,再將相同方法用於不同批次,避免因操作差異造成誤判。
唐順興的網站設有進口凍肉系列中的海產類別,餐飲商戶查詢具體貨品時,可先確認產品的包裝重量、淨重標示及包冰相關規格,再按實際菜式需要評估供應方案。對需要穩定控制食材成本的廚房而言,規格透明與批次紀錄比單次報價更有助長期管理。
結語
包冰衣有助保護急凍海鮮,但採購者仍需分清楚包裝總重、去冰後重量及實際可用食材重量,才能準確評估成本。透過統一測試方法、抽查不同批次和核對產品標籤,商戶可以更清楚掌握貨品規格,減少報價比較時的誤差。唐順興提供進口海產類產品選擇,商戶在安排急凍海鮮批發時,可按實際用途查詢淨重及包冰資料,讓採購決策更貼近廚房的成本控制與日常營運需要。
